Die Handwerkerrechnung über 1.245 Euro liegt seit Tagen da, ein Mieter wartet auf 212,40 Euro Guthaben aus der Nebenkostenabrechnung. Beides muss überwiesen werden. Also Onlinebanking auf, IBAN aus der Rechnung abtippen, Verwendungszweck dazu. Und vorher kurz jemanden fragen, ob das so in Ordnung geht. Genau diese Runde nimmt Dir ViVi jetzt ab.
Seit dem 22. September 2026 kannst Du offene Rechnungen und Auszahlungen an Deine Mieter direkt in ViVi freigeben lassen und anschließend gesammelt überweisen. Der Ablauf sitzt im Tab Offene Posten unter Zahlungen, also an den Zeilen, die Du dort ohnehin abarbeitest. Kein neuer Bereich, kein zweites Werkzeug.
Was in einen Zahllauf darf
Zwei Arten von Zeilen lassen sich markieren. Zum einen offene Eingangsrechnungen, also Belege, die Du in der Beleganalyse mit In offene Posten verschieben abgelegt hast. Zum anderen Auszahlungen an Mieter: Guthaben aus der Nebenkostenabrechnung, Kautionsrückzahlungen, Mietguthaben und eigene Verbindlichkeiten, die Du selbst angelegt hast.
Die Zahlungsdaten sind vorbelegt. Bei einer Rechnung nimmt ViVi, was die Belegerkennung gelesen hat, sonst die hinterlegte Bankverbindung des Geschäftspartners oder die letzte Abbuchung an denselben Empfänger. Geht es an einen Mieter, ist dessen Bankverbindung ohnehin schon erfasst. Was trotzdem fehlt, ergänzt Du einmal.
Ein paar Zeilen bleiben bewusst grau. Rechnungen, die laut Beleg per Lastschrift abgebucht werden, bietet ViVi nicht zum Überweisen an, sonst zahlst Du doppelt. Dasselbe gilt für Zeilen mit bereits gefundener Bankzahlung sowie für Mietguthaben mit offenen Monaten. Die werden verrechnet, da fließt kein Geld.
Der Ablauf
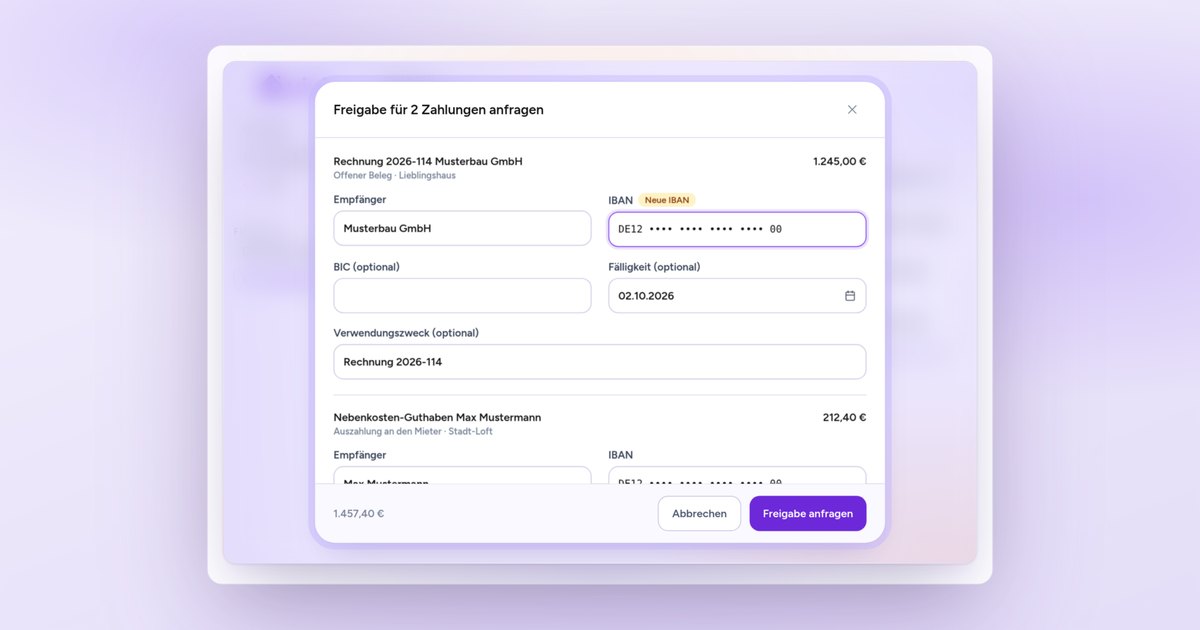
- Freigabe anfragen. Du markierst die Zahlungen, am Listenkopf gibt es dafür auch ein Häkchen für alle. Im Fenster prüfst Du Empfänger, IBAN, Betrag und Verwendungszweck und wählst unter Freigabe durch die Person, die entscheiden soll.
- Freigeben oder ablehnen. Diese Person bekommt eine Mail und eine Karte im Brain. Sie gibt frei oder lehnt ab, beim Ablehnen mit Grund. Du bekommst in beiden Fällen eine Mail.
- Überweisen. Freigegebene Zahlungen markierst Du und wählst den Zahlweg. Überweisen darf nur, wer die Zahlung angefragt oder wer sie freigegeben hat.
- Bezahlt. Taucht die Abbuchung auf dem Konto auf, legt ViVi sie wie gewohnt neben die Rechnung. Ein Klick darauf schließt den Posten ab.
Sobald etwas wartet oder freigegeben ist, erscheint über der Liste das Filtersegment Freigaben. Auch die Links aus den Benachrichtigungsmails landen dort. Wartende Freigaben und fällige Überweisungen legt Dir außerdem das Brain als einzelne Karte vor, dort siehst Du nur, was Du selbst erledigen darfst.
GiroCode oder SEPA-Datei
Beim Überweisen entscheidest Du, auf welchem Weg das Geld in Deine Bank kommt. Zwei stehen zur Wahl.
Der GiroCode ist der kurze Weg. ViVi legt Dir je Zahlung einen QR-Code vor, den Deine Banking-App über die Fotoüberweisung einliest. Empfänger, Betrag und Verwendungszweck stehen damit schon im Formular, Du bestätigst nur noch. Das lohnt sich bei einer Handvoll Zahlungen und auf Privatkonten, die keine Dateien annehmen.
Die SEPA-Datei ist der lange Hebel. ViVi packt alle markierten Zahlungen in eine einzige Datei, vorher legst Du das Auftraggeberkonto und das Ausführungsdatum fest. Im Onlinebanking wird daraus ein Upload statt fünfzehn einzelner Formulare.
Eine Kleinigkeit mit großer Wirkung steckt in der Datei: Sie fordert ausdrücklich Einzelbuchung an. Jede Überweisung steht damit einzeln auf Deinem Kontoauszug statt als eine Sammelbuchung. Nur so findet ViVi später zu jeder Rechnung die passende Abbuchung.
Wer freigibt und wer überweist
Unter Einstellungen > Team bekommt jedes Mitglied bei Überweisungen eine von zwei Rollen. Freigaben anfragen und überweisen passt für Mitarbeiter: zusammenstellen, anfragen, nach der Freigabe überweisen. Freigaben erteilen und überweisen passt für Eigentümer, hier kommt das Entscheiden dazu.
Wer Freigaben erteilen darf, überweist eigene Zahlungen direkt, ohne Umweg. Verwaltest Du allein, hast Du diese Rolle und bekommst vom Freigabeschritt nie etwas zu sehen. Für Dich bleibt der Nutzen der Zahllauf selbst. Freigeben dürfen übrigens alle mit dem Recht, nicht nur die angefragte Person. Urlaub und Vertretung sind damit abgedeckt.
Offene Rechnungen freigeben und in einem Rutsch überweisen, statt IBANs abzutippen.
Kostenlos startenWas ViVi prüft, bevor Geld rausgeht
Bei einer Zahlung an eine unbekannte Bankverbindung steht an der Zeile und im Fenster der Hinweis Neue IBAN. Ist für den Empfänger bereits eine andere IBAN bekannt, heißt die Warnung IBAN weicht ab. Beides ist kein Verbot, sondern ein Anlass, die Rechnung noch einmal genau anzusehen. Die häufigste Betrugsmasche bei Eingangsrechnungen ist genau das: eine geänderte Kontonummer auf einem ansonsten echten Dokument.
Die Freigabe selbst hängt an drei Angaben: Empfänger, IBAN und Betrag. Ändert jemand ohne Freigaberecht eine davon, wartet die Zahlung wieder auf Freigabe. Der Betrag kommt ohnehin vom Beleg oder vom Restbetrag des Postens und lässt sich nicht frei setzen.
Nachvollziehbar bleibt alles über das Status-Badge. Fährst Du mit der Maus darüber, klappt der Verlauf auf: wer wann angefragt, freigegeben, abgelehnt oder widerrufen hat, wer die SEPA-Datei heruntergeladen und wer den GiroCode angezeigt hat. Jeder Schritt steht zusätzlich mit der echten Person im Aktivitätsprotokoll Deines Accounts.
Und wenn doch etwas dazwischenkommt: Eine erteilte Freigabe ziehst Du mit Freigabe widerrufen zurück, solange nichts überwiesen ist. Eine erstellte Überweisung, die Du in der Bank doch nicht ausgeführt hast, setzt Du mit Zurücksetzen zurück.
Was der Zahllauf nicht tut
ViVi löst keine Zahlung aus. Am Ende der Kette steht immer Deine Bank, mit der Freigabe, die Du dort gewohnt bist. Uns war das wichtig. Wir wollten keinen zweiten Ort schaffen, an dem Geld bewegt wird.
Genauso wenig bucht der Zahllauf etwas in Deinen Zahlen. Er ist ein Arbeitsschritt vor dem bestehenden Beleg-Abgleich und taucht in keiner Kennzahl auf. Erledigt ist eine Rechnung weiterhin erst mit der zugeordneten Abbuchung. Derselbe Weg wie bisher also, nur ohne den Umweg über das Abtippen.
Wie der Ablauf Schritt für Schritt aussieht, steht im Hilfe-Artikel Freigabe und Zahllauf. Einen Überblick über das Feature gibt die Seite Rechnungsfreigabe. Wie ViVi auf der anderen Seite mit ausbleibenden Mieten umgeht, haben wir im Artikel zu Mahnbriefen und Mahngebühren beschrieben.
Häufige Fragen zur Rechnungsfreigabe
Muss ich mein Bankkonto verbinden?
Nur für die SEPA-Datei. Auch dort genügt jedes Konto, das in ViVi hinterlegt ist, egal ob verbunden oder von Hand erfasst. Beim GiroCode brauchst Du gar keins, der Code wird direkt vom Bildschirm gescannt.
Geht das Geld automatisch raus?
Nein, das letzte Wort hat Deine Bank. ViVi erzeugt den QR-Code oder die Datei, ausgeführt wird im Onlinebanking. Auch in Deinen Zahlen ändert sich bis zur Abbuchung nichts.
Lohnt sich der Zahllauf auch ohne Team?
Ja, dann eben ohne den Freigabeschritt. Wer Freigaben erteilen darf, überweist sofort. Was bleibt, ist das Sammeln: eine Liste statt einer Runde durch das Onlinebanking.
Kann eine laufende Anfrage jemand anderes übernehmen?
Nein, zu einer Zahlung gibt es immer nur eine. Alle anderen sehen an der Zeile den Hinweis, dass bereits angefragt wurde. Ändern darf sie nur die Person, die sie gestellt hat.
Was mache ich mit einer abgelehnten Zahlung?
Sie bleibt mit dem Ablehnungsgrund in der Liste stehen. Du passt an, was beanstandet wurde. Über Erneut anfragen geht sie zurück in die Freigabe.